
연말이 다가오면 가장 먼저 떠오르는 단어가 바로 연말정산입니다. 한 해 동안 낸 세금을 다시 계산해 돌려받거나 추가로 내는 과정인데, 이 과정에서 의료비 세액공제는 많은 분들이 가장 크게 체감하는 항목 중 하나입니다.
병원비, 약값, 치과 치료비, 안경 구입비까지. 일 년 동안 가족을 위해 지출한 의료비는 생각보다 훨씬 큽니다. 그런데 이 비용을 제대로 챙기지 못하면 돌려받을 수 있는 세금을 그대로 놓치게 됩니다.
이번 글에서는 연말정산 의료비 세액공제의 기본 개념부터 공제 대상과 한도, 실제 신청 방법까지 차근차근 정리해 드릴게요. 처음 연말정산을 준비하는 분들도 따라 하기 쉽게, 계산 예시와 자주 하는 실수까지 함께 담았습니다.
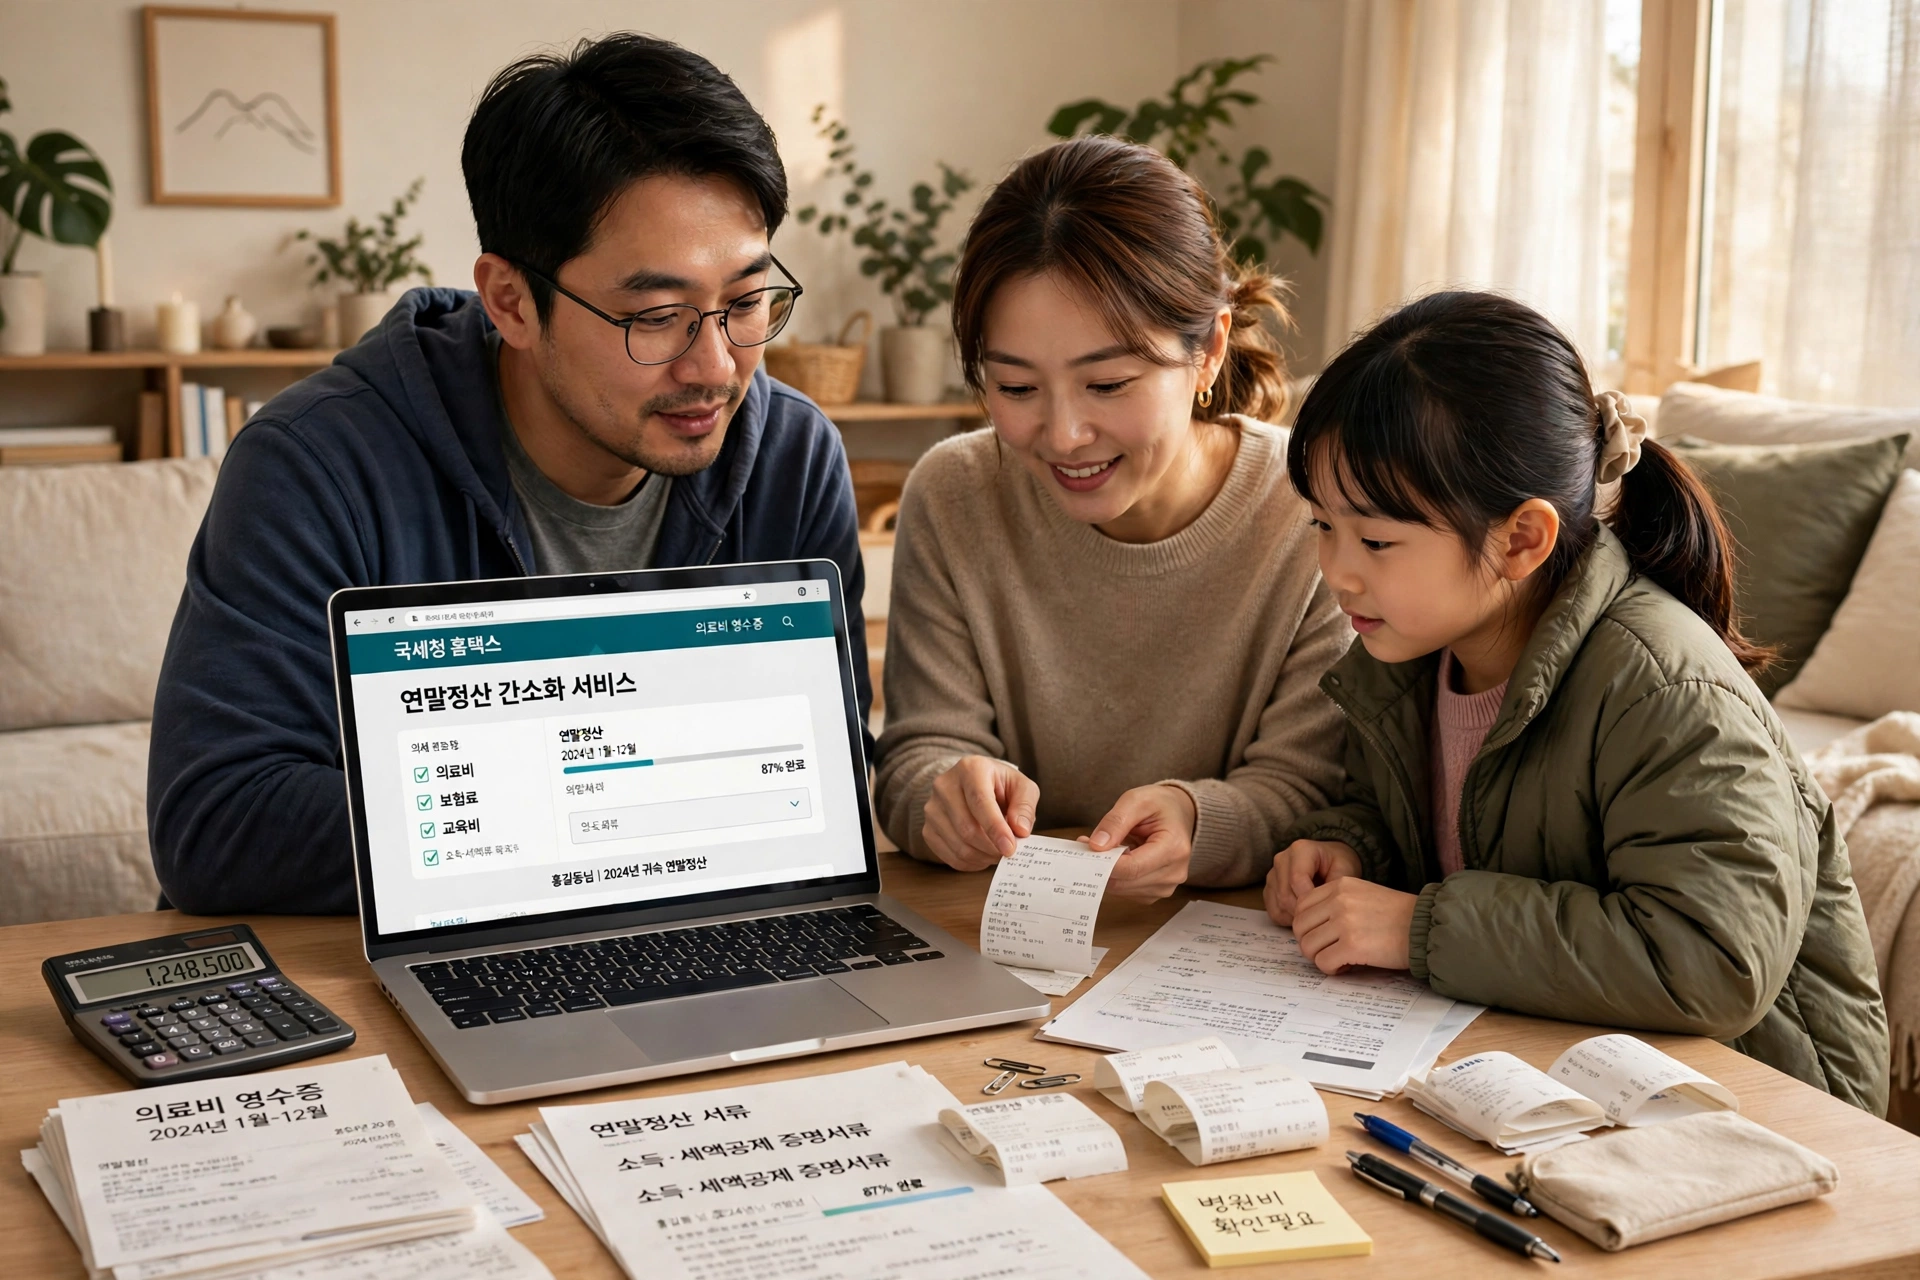
의료비 세액공제란 무엇인가요?
의료비 세액공제는 근로자가 본인과 부양가족을 위해 지출한 의료비 중 일정 기준을 넘는 부분에 대해 세금을 깎아주는 제도입니다. 소득에서 빼는 소득공제가 아니라, 계산된 세금 자체에서 직접 차감해 주는 세액공제라는 점이 특징입니다.
쉽게 말하면, 병원에서 쓴 돈이 많을수록 돌려받는 세금이 늘어날 수 있다는 뜻입니다. 다만 쓴 금액 전부가 공제되는 것은 아니고, 총급여의 3%를 초과한 금액에 대해서만 공제가 적용된다는 점을 먼저 알아두셔야 합니다.
예를 들어 총급여가 5,000만 원 정도라면, 그 3%인 150만 원을 초과한 의료비부터 공제 대상이 됩니다. 의료비 지출이 200만 원이었다면 초과분인 50만 원 가량이 공제 계산의 기준이 되는 식입니다.
공제율은 항목에 따라 다르지만, 일반적인 의료비는 대략 15% 내외로 알려져 있습니다. 난임 시술비나 미숙아·선천성 이상아 의료비처럼 별도 기준이 적용되는 항목은 공제율이 더 높게 적용될 수 있습니다.
세액공제와 소득공제의 차이
소득공제와 세액공제를 헷갈리는 분들이 많습니다. 소득공제는 세금을 계산하기 전 과세 대상 소득을 줄여주는 방식이고, 세액공제는 세금이 계산된 뒤 그 세금에서 직접 빼주는 방식입니다.
같은 금액이라도 세액공제가 체감 효과가 더 큰 경우가 많습니다. 의료비 세액공제는 세액공제 방식이라, 공제 대상 금액에 공제율을 곱한 만큼 세금이 바로 줄어듭니다.
그래서 의료비 지출이 많은 해에는 연말정산 환급액이 눈에 띄게 달라질 수 있습니다. 특히 병원 치료가 길어졌던 해나 가족의 큰 수술이 있었던 해에는 꼭 챙겨야 하는 항목입니다.
공제 대상이 되는 의료비는 어디까지인가요?
의료비 세액공제의 대상은 생각보다 넓습니다. 병·의원 진료비와 입원비는 물론이고, 약국에서 구입한 의약품 비용도 포함됩니다. 치과 치료비와 한의원 진료비도 대상이 됩니다.
다만 모든 의료 관련 지출이 다 공제되는 것은 아닙니다. 미용 목적의 성형수술비나 건강보조식품 구입비처럼 치료와 직접 관련이 없는 지출은 공제 대상에서 제외되는 경우가 많습니다.
아래 표를 통해 공제가 되는 항목과 되지 않는 항목을 한눈에 확인해 보세요. 애매한 항목이 있다면 영수증을 보관해 두었다가 국세청 안내를 확인하는 것이 안전합니다.
| 구분 | 공제 대상 예시 | 공제 제외 예시 |
|---|---|---|
| 진료·치료비 | 병원·의원 진료비, 입원비, 수술비 | 미용 목적 성형수술비 |
| 치과·한방 | 충치 치료, 임플란트, 한의원 진료비 | 미용 목적 치아 미백 |
| 의약품 | 처방약, 약국 구입 의약품 | 건강보조식품, 영양제 |
| 시력 교정 | 안경·콘택트렌즈 구입비(한도 내) | 선글라스, 패션용 렌즈 |
| 기타 | 난임 시술비, 장애인 보조기구 구입비 | 건강검진 중 미용 항목 |
안경과 콘택트렌즈 구입비는 1인당 연간 50만 원 한도 내에서 공제가 가능하다고 알려져 있습니다. 시력 교정 목적이라는 점이 중요하고, 구입 영수증과 시력 교정용이라는 증빙을 함께 챙겨두면 좋습니다.
보청기나 장애인 보조기구 구입비도 공제 대상에 포함되는 경우가 있습니다. 관련 증빙 서류를 꼼꼼히 챙겨두면 연말정산 때 도움이 됩니다.
치료 목적의 건강검진 비용도 공제 대상이 될 수 있지만, 검진 항목 중 미용이나 단순 컨설팅 성격의 항목은 제외될 수 있으니 영수증 내역을 확인해 보세요.
부양가족 의료비도 공제되나요?
네, 기본공제 대상자인 배우자나 부모님, 자녀를 위해 지출한 의료비도 공제 대상이 됩니다. 단, 부양가족의 소득 요건 등 기본공제 요건을 충족해야 합니다.
부모님이 따로 살고 계셔도 기본공제 대상자라면 의료비를 합산할 수 있습니다. 다만 부모님의 의료비를 자녀가 대신 냈다면, 실제로 지출한 사람이 공제를 받는 구조인지 확인이 필요합니다.
맞벌이 부부라면 의료비를 누가 공제받는 것이 유리한지 따져보는 것도 좋습니다. 일반적으로 소득이 높은 쪽이 공제받는 것이 유리할 수 있지만, 총급여 3% 기준 때문에 경우에 따라 달라질 수 있습니다.
공제 한도와 공제율, 어떻게 계산하나요?
의료비 세액공제의 핵심은 두 가지 숫자입니다. 바로 총급여의 3%라는 문턱과, 항목별 공제율입니다. 이 두 가지를 이해하면 내 환급액을 대략 가늠할 수 있습니다.
일반 의료비의 공제율은 대략 15% 수준으로 알려져 있습니다. 난임 시술비는 이보다 높은 공제율이 적용될 수 있고, 미숙아나 선천성 이상아의 의료비도 별도 기준이 적용될 수 있습니다.
공제 한도는 총급여의 7% 수준으로 알려져 있는데, 이는 일반적인 경우의 기준이며 항목별로 다를 수 있습니다. 정확한 한도와 공제율은 해마다 세법이 달라질 수 있으니 국세청 홈택스나 국세청 안내를 꼭 확인해 주세요.
| 항목 | 공제율(대략) | 비고 |
|---|---|---|
| 일반 의료비 | 15% 내외 | 총급여 3% 초과분부터 적용 |
| 난임 시술비 | 30% 내외 | 별도 한도 적용 가능 |
| 미숙아·선천성 이상아 의료비 | 20% 내외 | 별도 기준 적용 |
| 총급여 7천만 원 이하 근로자 의료비 | 15% 내외 | 한도 완화 적용 가능 |
| 안경·콘택트렌즈 | 15% 내외 | 1인당 연 50만 원 한도 |
위 표의 수치는 일반적인 기준을 정리한 것으로, 실제 적용 기준은 개인의 소득 수준과 가족 구성, 세법 개정 여부에 따라 달라질 수 있습니다. 정확한 금액은 국세청 홈택스의 연말정산 간소화 자료와 미리보기 서비스를 통해 확인하는 것이 가장 확실합니다.
특히 총급여가 7천만 원을 초과하는지 여부에 따라 한도가 달라질 수 있으니, 자신의 총급여 구간을 먼저 확인해 두는 것이 좋습니다. 연말정산 미리보기 서비스에서는 예상 세액을 미리 계산해 볼 수 있습니다.
총급여 3% 초과분, 계산 예시로 이해하기
말로만 들으면 복잡해 보이지만, 계산은 생각보다 단순합니다. 총급여의 3%를 먼저 구하고, 연간 의료비에서 그 금액을 뺀 나머지가 공제 대상 금액이 됩니다.
예를 들어 총급여가 4,000만 원인 직장인이 한 해 동안 본인과 가족 의료비로 250만 원을 썼다고 가정해 보겠습니다. 총급여의 3%는 120만 원이고, 의료비 250만 원에서 120만 원을 빼면 130만 원이 공제 대상 금액이 됩니다.
여기에 일반 의료비 공제율 대략 15%를 적용하면 약 19만 5천 원 정도가 세금에서 차감되는 효과가 생깁니다. 물론 실제 환급액은 다른 공제 항목과 함께 계산되므로 이 금액이 그대로 환급되는 것은 아닙니다.
의료비가 총급여의 3%를 넘지 못하면 공제를 받을 수 없습니다. 그래서 의료비 지출이 적은 해에는 공제 효과가 없을 수도 있습니다. 반대로 의료비 지출이 많았던 해에는 꼭 챙겨야 합니다.
부부가 나눠 내면 더 유리할까?
맞벌이 부부라면 의료비를 한 사람에게 몰아주는 것이 유리한 경우가 많습니다. 총급여 3%라는 문턱이 있기 때문에, 두 사람이 나눠서 공제받으면 둘 다 문턱을 넘지 못할 수 있기 때문입니다.
예를 들어 부부 각자의 총급여가 4,000만 원이고 의료비가 각자 100만 원씩이라면, 3%인 120만 원을 넘지 못해 둘 다 공제를 못 받을 수 있습니다. 반면 한 사람이 200만 원을 몰아서 공제받으면 초과분에 대해 공제가 가능합니다.
다만 부양가족의 의료비는 기본공제를 받는 사람이 함께 공제받는 것이 일반적이므로, 가족 구성과 소득 수준을 함께 고려해 판단하는 것이 좋습니다. 연말정산 미리보기로 두 가지 경우를 비교해 보면 더 확실합니다.
의료비 세액공제 신청 방법, 홈택스 간소화로 쉽게
의료비 세액공제 신청은 생각보다 간단합니다. 대부분의 의료비 자료는 국세청 홈택스의 연말정산 간소화 서비스를 통해 자동으로 조회되기 때문입니다. 병원에서 지출한 내역이 간소화 자료에 이미 반영되어 있는 경우가 많습니다.
연말정산 시즌이 되면 홈택스에 접속해 연말정산 간소화 메뉴에서 의료비 항목을 확인하면 됩니다. 자료가 누락된 항목이 있다면 직접 영수증을 첨부해 회사에 제출하는 방식으로 보완할 수 있습니다.
간소화 자료에 나오지 않는 의료비는 직접 챙겨야 합니다. 안경 구입비나 일부 한의원 진료비, 해외 의료비처럼 간소화 자료에 잡히지 않는 항목이 대표적입니다. 이런 항목은 영수증을 따로 보관해 두었다가 제출하면 됩니다.
홈택스 간소화 신청 순서
- 국세청 홈택스에 접속해 공동인증서 등으로 로그인합니다.
- 연말정산 간소화 메뉴에서 의료비 항목을 선택합니다.
- 본인과 부양가족의 의료비 내역을 확인하고, 누락된 내역이 있는지 살펴봅니다.
- 자료를 내려받아 회사 연말정산 담당자에게 제출하거나, 회사 시스템에 업로드합니다.
- 누락된 의료비는 영수증을 별도로 첨부해 제출합니다.
회사마다 연말정산 제출 방식이 조금씩 다릅니다. 어떤 회사는 자체 시스템에 간소화 자료를 업로드하고, 어떤 회사는 서류를 직접 제출받습니다. 회사의 안내 일정에 맞춰 미리 준비해 두는 것이 좋습니다.
간소화 자료는 보통 1월 중순 이후에 최종 확정됩니다. 그 전에 조회되는 자료는 잠정 자료일 수 있으니, 제출 마감일에 맞춰 최종 자료를 다시 확인하는 것이 안전합니다.
놓치기 쉬운 의료비 항목 체크리스트
연말정산에서 가장 아쉬운 경우는 받을 수 있는 공제를 몰라서 놓치는 경우입니다. 의료비는 항목이 다양해서 꼼꼼히 챙기지 않으면 빠뜨리기 쉽습니다. 아래 체크리스트를 보며 올해 지출을 하나씩 떠올려 보세요.
- 치과 치료비: 충치 치료, 신경 치료, 임플란트, 스케일링 중 치료 목적 항목
- 안경·콘택트렌즈 구입비: 1인당 연 50만 원 한도 내에서 공제 가능
- 한의원 진료비: 침, 뜸, 한약 중 치료 목적 항목
- 산후조리원 비용: 출산 관련 비용 중 공제 대상 항목 확인 필요
- 보청기·장애인 보조기구 구입비: 관련 증빙 서류 함께 보관
- 난임 시술비: 별도 공제율 적용 가능, 영수증 보관 필수
- 해외 의료비: 치료 목적 지출은 공제 대상이 될 수 있음
- 부모님 의료비: 기본공제 대상자라면 합산 가능
특히 치과 치료비는 금액이 큰 경우가 많아 공제 효과가 큽니다. 임플란트나 교정 치료처럼 고액 치료를 받았다면 영수증을 반드시 챙겨두세요. 다만 미용 목적의 교정은 제외될 수 있으니 치료 목적 여부를 확인하는 것이 좋습니다.
산후조리원 비용은 일부 항목만 공제 대상이 될 수 있습니다. 총급여 요건 등에 따라 달라질 수 있으니, 조리원 이용 시 받은 영수증과 내역서를 함께 보관해 두는 것이 좋습니다.
연말정산 미리보기 서비스에서는 예상 공제 금액을 미리 확인할 수 있습니다. 올해 쓴 의료비를 입력해 보면 어느 정도 환급이 가능한지 대략 가늠할 수 있으니, 12월 안에 한 번쯤 확인해 보세요. 연말정산 신용카드 공제와 함께 미리 점검하면 더 알뜰하게 준비할 수 있습니다. 관련 내용은 연말정산 신용카드 공제 극대화 방법 글에서도 정리해 두었습니다.
자주 하는 실수와 주의사항
의료비 세액공제에서 가장 흔한 실수는 실손보험금으로 돌려받은 금액을 그대로 공제 신청하는 것입니다. 실손보험에서 보상받은 의료비는 공제 대상에서 제외해야 합니다. 보험금을 받은 만큼은 실제 부담한 의료비가 아니기 때문입니다.
예를 들어 병원비가 300만 원이었고 실손보험으로 200만 원을 돌려받았다면, 실제 부담액은 100만 원입니다. 이 경우 100만 원을 기준으로 공제를 계산해야 합니다. 보험금을 빼지 않고 신청하면 나중에 추징될 수 있으니 주의하세요.
두 번째로 흔한 실수는 간소화 자료에만 의존하는 것입니다. 간소화 자료에 없는 의료비가 꽤 있습니다. 안경 구입비나 일부 의료기관의 자료 누락이 대표적입니다. 자료를 그대로 제출하기 전에 올해 지출한 의료비를 스스로 한 번 더 점검해 보세요.
세 번째는 부양가족 요건 확인을 소홀히 하는 것입니다. 의료비 공제를 받으려면 해당 가족이 기본공제 대상자여야 합니다. 소득이 일정 기준을 넘는 가족의 의료비는 공제 대상이 되지 않을 수 있습니다.
마지막으로, 세법은 해마다 조금씩 달라질 수 있다는 점을 기억해 주세요. 공제율이나 한도, 대상 항목은 개정될 수 있으니 올해 기준은 국세청 홈택스나 국세청 안내를 통해 최종 확인하는 것이 가장 정확합니다.
의료비 지출, 연말 전에 점검할 것들
12월은 의료비 세액공제를 준비하기에 가장 좋은 시기입니다. 연말정산 간소화 자료가 확정되기 전에, 올해 지출한 의료비를 미리 정리해 두면 누락을 줄일 수 있습니다.
먼저 올해 받은 진료비 영수증과 약국 영수증을 한곳에 모아보세요. 카드 명세서나 병원 앱의 결제 내역을 확인하면 빠뜨린 지출을 찾기 쉽습니다. 특히 현금으로 결제한 항목은 간소화 자료에 잡히지 않을 수 있으니 영수증 보관이 중요합니다.
정기적으로 다니는 병원이나 약국이 있다면, 연말에 진료비 납입 확인서를 발급받는 것도 방법입니다. 발급 수수료가 드는 경우도 있으니 필요한 항목만 골라 발급받으면 됩니다.
치과나 안과처럼 치료가 이어지는 경우, 치료 일정이 해를 넘기면 공제받는 해가 달라질 수 있습니다. 연말 전에 치료비 납부 시점을 한 번 확인해 두면 다음 해 연말정산까지 미리 대비할 수 있습니다.
가족의 의료비도 함께 점검해 보세요. 부모님이나 자녀의 병원비 영수증이 따로 보관되어 있다면, 기본공제 대상 여부를 확인한 뒤 합산 자료로 정리해 두는 것이 좋습니다. 연말정산 시즌이 되면 서류를 찾느라 허둥대지 않아도 됩니다.
자주 묻는 질문 (FAQ)
Q1. 의료비가 총급여의 3%를 넘지 않으면 공제를 전혀 못 받나요?
일반 의료비는 총급여의 3%를 초과한 금액에 대해서만 공제가 적용됩니다. 다만 난임 시술비처럼 별도 기준이 적용되는 항목은 예외가 있을 수 있습니다. 의료비가 적었던 해에는 공제 효과가 없을 수 있지만, 가족 의료비를 합산하면 문턱을 넘을 수 있으니 합산 여부를 먼저 확인해 보세요.
Q2. 실손보험금을 받은 의료비도 공제할 수 있나요?
아니요. 실손보험으로 보상받은 금액은 공제 대상 의료비에서 제외해야 합니다. 실제로 본인이 부담한 금액만을 기준으로 공제를 계산합니다. 보험금을 빼지 않고 신청하면 추후 정정 대상이 될 수 있으니 주의해 주세요.
Q3. 안경 구입비도 의료비 세액공제가 되나요?
시력 교정 목적의 안경과 콘택트렌즈 구입비는 1인당 연간 50만 원 한도 내에서 공제가 가능하다고 알려져 있습니다. 선글라스나 패션용 렌즈는 제외될 수 있습니다. 구입 영수증을 보관해 두었다가 제출하면 됩니다.
Q4. 간소화 자료에 없는 의료비는 어떻게 신청하나요?
의료기관에서 받은 영수증이나 진료비 내역서를 회사에 직접 제출하면 됩니다. 간소화 자료에 잡히지 않는 항목이 적지 않으니, 올해 지출한 의료비 영수증은 미리 모아두는 것이 좋습니다. 회사 제출 마감일을 확인해 기한 내에 제출하세요.
Q5. 맞벌이 부부는 의료비를 누가 공제받는 것이 유리한가요?
일반적으로 소득이 높은 쪽에 의료비를 몰아주는 것이 유리한 경우가 많습니다. 총급여 3%라는 문턱이 있어 나눠 받으면 둘 다 문턱을 넘지 못할 수 있기 때문입니다. 다만 가족 구성과 소득 수준에 따라 달라지니, 연말정산 미리보기 서비스로 두 가지 경우를 비교해 보는 것이 가장 확실합니다.
마무리하며
연말정산 의료비 세액공제는 알고 챙기면 돌려받는 세금이 달라지는 대표적인 항목입니다. 총급여 3% 초과분, 항목별 공제율, 실손보험금 제외라는 세 가지 핵심만 기억해도 대부분의 실수를 피할 수 있습니다.
올해 병원을 자주 다녔거나 가족의 치료비가 많이 나왔다면, 12월 안에 간소화 자료와 영수증을 한 번 정리해 보세요. 연말정산 미리보기로 예상 환급액을 확인하는 것도 좋은 방법입니다. 연말정산 전체 일정과 준비 순서는 연말정산 미리보기 조회 방법 글에서 함께 확인하실 수 있습니다.
의료비 지출이 많은 해에는 연말정산 환급액이 달라질 수 있는 만큼, 올해 지출 내역을 한 번 더 꼼꼼히 점검해 보시길 권합니다. 영수증 한 장이 환급액의 차이를 만들 수 있습니다.
세법과 공제 기준은 해마다 달라질 수 있으니, 최종 기준은 국세청 홈택스와 국세청 안내를 통해 확인해 주세요. 꼼꼼한 준비로 올해 연말정산에서 놓치는 공제 없이 알뜰하게 돌려받으시길 바랍니다.